Ц.МЯГМАРБАЯР
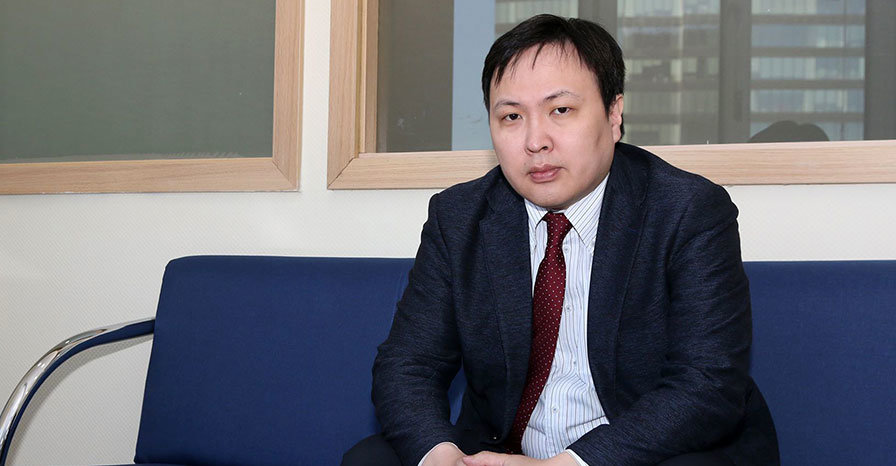
Эдийн засгийн эрх зүйч, судлаач З.Шагдарсүрэнг ярилцах цаг буланд урьж ярилцлаа.
-Банкны зээлийн хүү бага байх хууль эрх зүй нь ямар нэгэн зохицуулалт байна уу. Мэдээж зээлийн хүүг хүчээр тогтоох боломжгүй л дээ. Гэхдээ ямар нэгэн гаргалгаа байж л таараа биз дээ?
-Банкны зээлийн хүү өндөр байгааг бүгд хүлээн зөвшөөрч байна. Гэхдээ өндөр байна гээд хууль хэрэглэн хүчээр бага тогтоож болохгүй. Зээлийн хүү гэдэг бол тухай зах зээл дэх тухайн валютын үнэ юм. Төгрөгийн хувьд зээл ихэвчлэн хадгаламжийн эх үүсвэрээс бүрддэг. Банкинд мөнгөө хадгалуулах гэж байгаа хүн мэдээж хүү тооцуулна. Одоогоор хадгаламжийн хүү жилийн 11-13 орчим хувь.
Энэ хүүн дээр банкны өөрийн ашиглалт, урсгал зардал, эрсдэлийн зардал нэмэгдээд зээл авах хүнд очихдоо 18-20 хувийн хүүтэй болж нэг ёсондоо өртөг өндөртэй эх үүсвэрээс бүрдэж байгаа болохоор хүү өндөр тогтдог. Тэгвэл нэгдүгээрт, банкны үйл ажиллагааны зардал болон эрсдэлийг бууруулснаар хүү буурах боломжтой. Хоёрдугаарт, хадгаламжийн хүүг инфляцитай уялдуулан бууруулах боломж бий. Мэдээж банк ямар нэгэн бизнес, зах зээлд хөрөнгө оруулалт хийхээс илүүтэй Төвбанкны үнэт цаас худалдаж авах нь эрсдэлгүй найдвартай. Тэгэхээр зээлийн хүү Төвбанкны бодлогын хүүнээс дор орно гэж байхгүй гэсэн үг. Нөгөө талаар, нэгэнт байршсан хадгаламжаа урт хугацаанд тогтвортой байлгахын тулд банк хадгаламжийн хүүг огцом буулгаж чадахгүй. Гэхдээ инфляцитайгаа уялдуулан бодлогын хүүг одоо байгаа 10 хувиас доош буулгах боломжтой.
-Сүүлийн үед Хөрөнгийн биржийг хөгжүүлбэл эдийн засаг тэлж өрсөлдөөн ихсэж улмаар зээлийн хүү буурна гэж зарим эдийн засагчид ярьж байна. Энэ ер нь боломжтой юу?
-Манайд хөрөнгийн зах зээл ойрын үед огцом томрох, хөгжих төлөв харагдахгүй байна. Хүмүүс их ерөнхий зүйл ярьдаг. Европ, Герман зэрэг орнууд банкинд суурилсан санхүүгийн бүтэцтэй. АНУ, Англид хөрөнгийн зах зээл хүчтэй хөгжсөн. Манайд банкны зах зээлээс, хөрөнгийн зах зээлийн санхүүгийн зуучлалын систем илүү гарч хөгжих боломжгүй. Учир нь хөрөнгийн зах зээл банкнаасаа эрсдэлтэй байна. Яагаад гэвэл манайд санхүүгийн тайлангаа ил тод үнэн зөв гаргадаг компани хэр олон байдаг юм бол. Урт хугацаанд хоёр тайлантай явж ирсэн гэж яригддаг. Нөгөөтэйгүүр , хэн нэгэн, жишээлбэл Санхүүгийн зохицуулах хороо танд энэ компанийн хувьцаа ашигтай та ав гэж хэзээ ч зөвлөхгүй, тийм үүрэггүй. Тухайн компани ашиггүй ажилласан бол ногдол ашиг тараах боломжгүй. Дампуурсан, засаглал нь ил тод биш гэвэл таны хохирлыг барагдуулах, өмнөөс чинь хариуцлага хүлээх хэн ч байхгүй. Тиймээс засаглал, тайлагнал, дампуурал, хариуцлагын тогтолцоо зэргийг маш өндөр түвшинд хүргэхгүйгээр хөрөнгийн зах зээл хөгждөггүй. Таны хөрөнгө оруулалтын эрсдэлийг төрийн байгууллага үүрэхгүй. Тэгэхээр эхний ээлжинд банкны системээ л сайжруулах хэрэгтэй.
-Тэгвэл хадгаламжийн хүүг бууруулж болох юм шиг санагддаг. Мэдээж гадны Япон, Солонгос Хятадын банкинд хийхгүй. Хүү нь манайхаас бага байдаг. Тэгээд бэлэн мөнгө байлгахгүйн тулд тэд банкинд хийж л таарна биз дээ?
- Эдийн засгийн ашиг сонирхол хүн бүхэнд байдаг учраас энэ бол бүтэшгүй зүйл. Гэхдээ коронавирусаас болж манай эдийн засаг энэ оны эхний улиралд -10.7 хувь болж сүүлийн жилүүдэд унаагүйгээрээ унаж агшлаа. Харин энэ үед хүссэн хүсээгүй зээлийн хүү, хадгаламжийн хүү буурахаар болж байна. Гэхдээ хадгаламжийн хүү 1-2 жилийн хугацаагаар тогтдог учраас аажимдаа буурна. Харин хэрэглээний болон бусад зээлийн хүү буурах дүр зураг харагдаж байна.
-Тэгвэл зээлийн хүүг бууруулах хууль эрх зүйн орчинд ямар боломж байна вэ?
-Манай иргэн, аж ахуйн нэгж санхүүгийн сахилга бат муу. Авсан зээлээ цаг хугацаанд нь төлдөггүй. Хугацаа хэтэрсэн чанаргүй зээлийн гэрээг шүүхэд өгдөг. Гэтэл шүүхээр дор хаяж 2-3 орчим жил шийдвэрлэгдэхгүй явсаар өнгөрдөг ч хүүгээ зогсоолгох нь зээлдэгчдэд харин ч ашигтай. Гэтэл зээл өгсөн банк нь хадгаламжийн хүүгийн хохирлоо нөхөхийн тулд зээлийн хүүгээ нэмэгдүүлдэг. Өөрөөр хэлбэл, чанаргүй зээлийн эрсдэлийг бусад зээлдэгч нараар төлүүлдэг гэсэн үг. Иргэний эрх зүйн хуулиар шүүхээр маргаантай байгаа зээлийн хүүг зогсоодог. Тэгэхээр төр зээл авдаг, өгдөг хуулийн орчинг засах хэрэгтэй. Энд л хамаг асуудал байна.
-Үүнтэй холбоотой Монголбанк Иргэний хуулийн эдийн засгийн эрх зүйн орчинг сайжруулах, өөрчлөх тухай ярьж байсан?
- Зээлээ төлөхгүй удаж болдог орчинг өөрчлөхийн тулд банк санхүүгийн суурь хууль болох Иргэний хууль болон Иргэний хэргийг шүүхэд хянан шийдвэрлэх тухай хуулийн процессийг шинэчлэхгүйгээр засагдахгүй. Банкны болон, хууль шүүхийн байгууллагын бусад хуульчид нь хоорондоо ойлголцдоггүй, ойлголт, хандлагын зөрүүтэй. Нөгөөтэйгүүр, иргэд хоорондын мөнгөтэй холбоотой харилцааг зохицуулсан хуульгүйгээс мөнгө зээлүүлсэн нь хохирч, зээлсэн нь бараг хожих харилцаанд явж байна. Жишээлбэл, тэрбум төгрөг нэг найздаа зээллээ гэж бодъё. Гэтэл хугацаандаа өгөхгүй 1-2 жил боллоо гэхэд зээлж авсан нь банкинд хийгээд жилийн 150 сая төгрөгийн хүү аваад явах боломж байна. Харин зээлүүлсэн нь шүүхээр явсаар анх зээлсэн тэрбум төгрөгөө л олж авах ийм л хамгаалалтгүй орчинд байна. Гэх мэтээр хувь хүн болон банк санхүүгийн байгууллагын эрх зүйн орчинд ямар ч хамгаалалт алга.
Тэгвэл Япон болон Германд хуулиар тогтоосон дэмжлэгтэй. Хэрэв иргэд хоорондоо мөнгөний авлага, өглөг үүсэн тохиолдолд хугацаандаа өгөөгүй бол тэр өдрөөс эхлээд хуулийн дагуу автоматаар сарын 5.0 хувиар хүү бодогддог. Өгөх ёстой мөнгөө хэзээ л өгнө тэр өдөр хүү зогсдог. Гэрээ, бичиг цаас хэрэггүй. Үүнийг иргэний харилцааны суурь хуулиар зохицуулсан байдаг. Бизнесийн байгууллагын хооронд мөн ялгаагүй зургаан хувиар тооцдог байх жишээтэй.
Тэгэхээр Иргэний эрх зүйд өөрчлөлт хийснээр зээлийн хүү буурах нэг хөшүүрэг болно. Өнөөдрийн байдлаар банкны чанаргүй зээл асар өндөр хувьтай байдаг. Тиймээс үүнийг засах хэрэгтэй. Зээлийн хүүний хувьд бид нийт эдийн засгийнхаа бүтээмж, санхүүгийн бүтэц, зуучлалын үр ашигтай байдлыг дээшлүүлэх хэрэгтэй байна. Гадаад валютын орлого олох тусам төгрөгийн ханш сайжирч зээлийн хүү буурахад дэмтэй гэдгийг мөн тэмдэглэхийг хүсэж байна.
Эх сурвалж: “Зууны мэдээ” сонин
2020.5.21 ПҮРЭВ № 100 (6325)

2026.09.24: Улстөрчдийн хэн нь юу хэлэв?
УИХ-ын Байнгын хороод өчигдөр төсвийн тодотгол, төсвийн хүрээний мэдэгдэл болон Төсвийн тогтвортой байдлын тухай хуульд оруулах өөрчлөлтийг хэ
Өчигдөр 06 цаг 00 мин
НҮБ-ын Ерөнхий Ассамблейн 81 дүгээр чуулганы эргэн тойронд
НҮБ-ын Ерөнхий Ассамблейн 81 дүгээр чуулган АНУ-ын Нью-Йорк хотноо есдүгээр сарын 8-нд албан ёсоор нээлтээ хийсэн. Чуулганы
Өчигдөр 06 цаг 00 мин
З.Мэндсайхан: Оюутолгойн ногдол ашгийг 2037 биш, 2027 оноос авахаар тохирсон
Засгийн газраас 2027 онд Оюутолгой компаниас гурван их наяд төгрөгийн ногдол ашиг авч, улсын төсөвт төвлөрүүлэхээр тооцож,
Өчигдөр 06 цаг 00 мин
Ши Жиньпин 11 жилийн дараа АНУ дахь айлчлалаа эхлүүлж байна
Хятадын дарга Ши Жиньпин худалдааны маргаан болон геополитикийн зө
Уржигдар 06 цаг 00 мин
2026.09.23: Улстөрчдийн хэн нь юу хэлэв?
Засгийн газрын ээлжит хуралдаан өчигдөр болж, хоёр ч байнгын хороон
Уржигдар 06 цаг 00 мин
"..."Эрэл"-ийн Б.Эрдэнэбат цайчихжээ" гээд 174 тэрбумын өрийг нь өршөөж цайруулах уу?!
“Эрэл”-ийн Б.Эрдэнэбат гэж цагтаа улс төр, бизнест нөлөөллөө тогтоож Монгол Улсад “хаант ул
Уржигдар 06 цаг 00 мин
Узбекистан шатрын олон улсын тэмцээнд түрүүлсэн тамирчныг 200 мянган доллараар шагнана
Узбекистаны шатарчид олон улсын тэмцээнд түрүүлсэн тохиолдолд 200 мянган ам.доллар хүртэлх
2026-09-23
Сингапур: Автобусанд чанга хөгжим тавьж, суудал дээр хөлөө тавивал торгуулна
Сингапурт нийтийн тээврийн автобусанд зорчигчдын зохисгүй үйлдлийг хязгаарлах шинэ журам өнөөдрөөс буюу есдүгээр сарын 23-наас хэрэгжиж эхэлж байна.
2026-09-23
Бурханы сүм “Ахмадын өдөр”-ийг тохиолдуулан Баянгол дүүргийн 18 дугаар хорооны ажлын албанд спорт, чөлөөт цагийн хэрэглэл хандивлалаа
Дэлхийн өнцөг булан бүрд халуун сэтгэл, хайр түгээн, хүмүүнлэгийн сайн дурын үйл аж
2026-09-23
Монгол Улс НҮБ-ын Аюулгүйн Зөвлөлийн байнгын бус гишүүний сонгуульд нэрээ дэвшүүллээ
Нэгдсэн хүчээр илүү сайхан, энх амгалан дэлхий ертөнц бүтээхийг уриаллаа
2026-09-23